


Η δημόσια διαβούλευση του νομοσχεδίου ολοκληρώνεται σήμερα, Πέμπτη 22/10 – Η νέα διαδικασία διμερούς ρύθμισης και η κατεύθυνση του υπουργείου
Με αιτήματα για αλλαγές τόσο από την πλευρά των εταιρειών διαχείρισης απαιτήσεων όσο και από εκπροσώπους των δανειοληπτών ολοκληρώνεται σήμερα η δημόσια διαβούλευση για το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο φιλοδοξεί να αλλάξει τους κανόνες διαχείρισης των «κόκκινων» δανείων. Πρόκειται για ένα πλαίσιο που αφορά δυνητικά απαιτήσεις συνολικού ύψους περίπου 80 δισ. ευρώ και μια δευτερογενή αγορά χρέους η οποία έχει γίνει δαμόκλειος σπάθη για μεγάλο αριθμό συμπολιτών.
Η κυβέρνηση με αυτό το νομοθέτημα επιχειρεί να παρέμβει σε ένα πεδίο όπου εξακολουθούν να καταγράφονται μεγάλες καθυστερήσεις, δικαστικές αντιπαραθέσεις και δυσκολίες στην εξεύρεση βιώσιμων λύσεων για τους οφειλέτες.
Η βασική επιδίωξη του υπουργείου είναι να ενισχυθεί η διαφάνεια, να αποκτήσουν οι δανειολήπτες σαφέστερη εικόνα για τις οφειλές τους και να περιοριστεί η προσφυγή σε μακροχρόνιες δικαστικές διαδικασίες, με περισσότερες διμερείς ρυθμίσεις. Στην κατεύθυνση αυτή, το νομοσχέδιο εισάγει συγκεκριμένες υποχρεώσεις για τους servicers, προβλέπει παρεμβάσεις στον τρόπο υπολογισμού των απαιτήσεων και θέτει όρια σε πρακτικές που έχουν αποτελέσει αντικείμενο έντονης κριτικής.
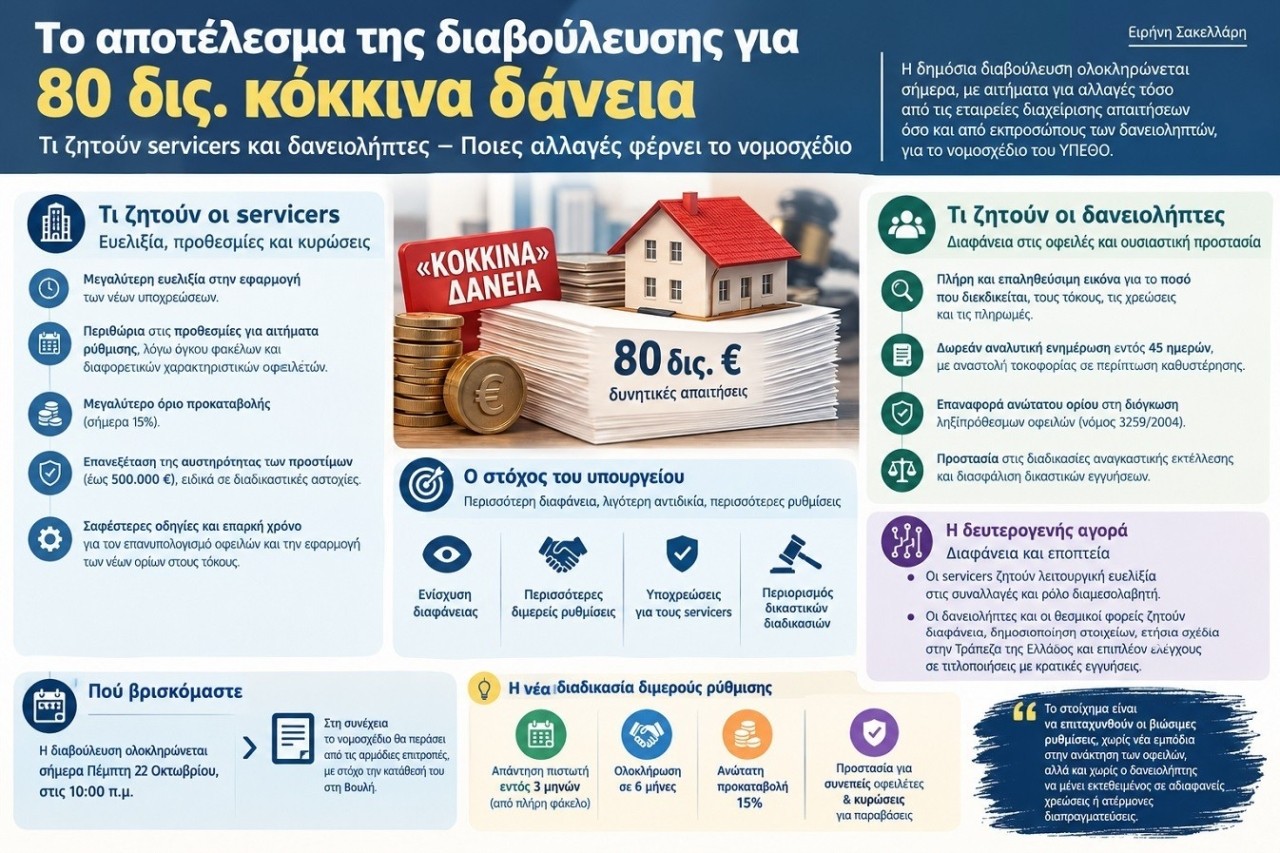
Η διαβούλευση ολοκληρώνεται σήμερα Πέμπτη 22 Οκτωβρίου, στις 10:00 το πρωί, και στη συνέχεια το κείμενο αναμένεται να περάσει από την επεξεργασία των αρμόδιων επιτροπών, με στόχο την κατάθεσή του στη Βουλή. Το κρίσιμο ερώτημα είναι ποιες από τις παρατηρήσεις των εμπλεκόμενων πλευρών θα οδηγήσουν σε αλλαγές στο τελικό κείμενο και ποιες ρυθμίσεις θα παραμείνουν ως έχουν.
Τι ζητούν οι servicers: Ευελιξία, προθεσμίες και κυρώσεις
Οι εταιρείες διαχείρισης απαιτήσεων ζητούν, σύμφωνα με τις θέσεις που έχουν καταγραφεί στο πλαίσιο της συζήτησης, μεγαλύτερη ευελιξία στην εφαρμογή των νέων υποχρεώσεων. Η βασική τους ένσταση αφορά τον συνδυασμό αυστηρών χρονοδιαγραμμάτων, συγκεκριμένων ορίων στις ρυθμίσεις και υψηλών διοικητικών κυρώσεων, ο οποίος, όπως υποστηρίζουν, ενδέχεται να δυσκολέψει την αποτελεσματική διαχείριση ενός μεγάλου αριθμού υποθέσεων με διαφορετικά χαρακτηριστικά.
Ένα από τα βασικά σημεία τριβής είναι οι προθεσμίες για την εξέταση και ολοκλήρωση των αιτημάτων ρύθμισης. Το πλαίσιο προβλέπει συγκεκριμένα χρονικά όρια για την ανταπόκριση των εταιρειών και την ολοκλήρωση της διαδικασίας, ενώ οι servicers ζητούν περιθώρια προσαρμογής, επικαλούμενοι τον όγκο των φακέλων και την ανάγκη εξατομικευμένης αξιολόγησης κάθε οφειλέτη. Η θέση τους είναι ότι μια ρύθμιση που μπορεί να λειτουργήσει σε μία περίπτωση δεν είναι απαραίτητα κατάλληλη για μια άλλη, καθώς διαφέρουν τα εισοδήματα, οι εξασφαλίσεις, το ύψος της οφειλής και η δυνατότητα αποπληρωμής.
Αντίστοιχες επιφυλάξεις εκφράζονται για το προβλεπόμενο ανώτατο όριο προκαταβολής στο 15% στο πλαίσιο συγκεκριμένων διμερών ρυθμίσεων. Οι εταιρείες ζητούν μεγαλύτερα περιθώρια αξιολόγησης, υποστηρίζοντας ότι σε ορισμένες περιπτώσεις μια υψηλότερη αρχική καταβολή μπορεί να αποτελεί προϋπόθεση για την επίτευξη συμφωνίας. Από την άλλη πλευρά, ο περιορισμός της προκαταβολής αποσκοπεί στο να μην αποκλείονται από τη ρύθμιση δανειολήπτες που αδυνατούν να συγκεντρώσουν μεγάλα ποσά προκειμένου να ξεκινήσουν την αποπληρωμή.
Στο επίκεντρο βρίσκεται και το καθεστώς των κυρώσεων. Το νομοσχέδιο προβλέπει πρόστιμα που, ανάλογα με την παράβαση, μπορούν να φτάσουν έως τις 500.000 ευρώ. Οι servicers ζητούν να επανεξεταστεί η αυστηρότητα των προβλέψεων, ιδίως όταν η παράβαση συνδέεται με διαδικαστικές αστοχίες ή δυσκολίες εφαρμογής. Το υπουργείο, ωστόσο, επιδιώκει να διασφαλίσει ότι οι νέες υποχρεώσεις δεν θα μείνουν χωρίς ουσιαστική εποπτεία και συνέπειες σε περίπτωση συστηματικής μη συμμόρφωσης.
Ξεχωριστό ζήτημα αποτελεί ο επανυπολογισμός των οφειλών και η εφαρμογή των νέων ορίων στους τόκους. Οι εταιρείες καλούνται να προσαρμόσουν τα δεδομένα των χαρτοφυλακίων τους σε συγκεκριμένο χρονικό διάστημα, διαδικασία που απαιτεί τεχνική και λειτουργική προετοιμασία. Από την πλευρά τους ζητούν σαφέστερες οδηγίες και επαρκή χρόνο, ώστε να αποφευχθούν λάθη ή αμφισβητήσεις κατά την εφαρμογή των νέων κανόνων.
Τι ζητούν οι δανειολήπτες: Διαφάνεια στις οφειλές και ουσιαστική προστασία
Από την πλευρά των δανειοληπτών, το ενδιαφέρον επικεντρώνεται στο κατά πόσο οι νέες διατάξεις θα οδηγήσουν σε πραγματική αποκλιμάκωση των οφειλών και σε αποτελεσματικότερη προστασία απέναντι στις εταιρείες διαχείρισης. Κεντρικό αίτημα είναι να υπάρχει πλήρης και επαληθεύσιμη εικόνα για το ποσό που διεκδικείται, τον τρόπο υπολογισμού των τόκων και των επιβαρύνσεων, καθώς και τις πληρωμές που έχουν ήδη πραγματοποιηθεί.
Το νομοσχέδιο προβλέπει ότι οι οφειλέτες θα δικαιούνται δωρεάν αναλυτική ενημέρωση για το χρέος τους, με στοιχεία για τις συμβάσεις, το ιστορικό καταβολών, τα επιτόκια και τις επιμέρους χρεώσεις. Οι πληροφορίες θα πρέπει να παρέχονται εντός 45 ημερών, εφόσον δεν είναι ήδη διαθέσιμες μέσω του συστήματος προσωποποιημένης ενημέρωσης. Σε περίπτωση μη έγκαιρης χορήγησής τους, προβλέπεται αναστολή της τοκοφορίας μέχρι να δοθούν πλήρως.
Η άσκηση πολιτικής
Σημαντικό σημείο είναι και η επαναφορά ανώτατου ορίου στη διόγκωση ληξιπρόθεσμων οφειλών, μέσω της εφαρμογής της σχετικής προστατευτικής διάταξης του νόμου 3259/2004. Η πρόβλεψη αφορά δάνεια και πιστώσεις που βρίσκονται σε καθυστέρηση τουλάχιστον 90 ημερών και επιβάλλει την αντίστοιχη αναπροσαρμογή των απαιτήσεων από τράπεζες και servicers. Το ζητούμενο για τους οφειλέτες είναι η εφαρμογή της ρύθμισης να γίνει με σαφή και ενιαίο τρόπο, χωρίς νέες καθυστερήσεις ή πρόσθετες αμφισβητήσεις.
Παράλληλα, νομικοί και εκπρόσωποι δανειοληπτών θέτουν ζητήματα σχετικά με τις διαδικασίες αναγκαστικής εκτέλεσης και τις εγγυήσεις δικαστικής προστασίας. Ειδικότερα, κάθε αλλαγή που αφορά την επιτάχυνση των διαδικασιών είσπραξης απαιτεί προσεκτική αξιολόγηση ως προς το αν διασφαλίζεται η δυνατότητα του οφειλέτη να αμφισβητήσει την απαίτηση και να ασκήσει τα νόμιμα δικαιώματά του. Οι σχετικές παρατηρήσεις θα πρέπει να εξεταστούν με βάση τις συγκεκριμένες διατάξεις του νομοσχεδίου και όχι ως δεδομένη κατάργηση των υφιστάμενων δικαστικών εγγυήσεων.
Η δευτερογενής αγορά και η διαμεσολάβηση
Ένα ακόμη πεδίο συζήτησης αφορά τους κανόνες λειτουργίας της δευτερογενούς αγοράς δανείων, όπου μεταβιβάζονται χαρτοφυλάκια απαιτήσεων μεταξύ επενδυτών. Οι servicers επιδιώκουν να διατηρήσουν λειτουργική ευελιξία στις συναλλαγές, ιδιαίτερα όταν συμμετέχουν στη διαδικασία ως διαμεσολαβητές, χωρίς πρόσθετες διαδικαστικές απαιτήσεις που, κατά την άποψή τους, αυξάνουν το κόστος και καθυστερούν τις συμφωνίες.
Η άλλη πλευρά της συζήτησης είναι η ανάγκη για διαφάνεια και εποπτεία, ώστε οι συναλλαγές και η διαχείριση των απαιτήσεων να γίνονται με σαφείς κανόνες. Το νομοσχέδιο προβλέπει ενισχυμένη δημοσιοποίηση στοιχείων, ετήσια στρατηγικά σχέδια προς την Τράπεζα της Ελλάδος και πρόσθετους ελέγχους σε τιτλοποιήσεις που συνδέονται με κρατικές εγγυήσεις.
Το μήνυμα του υπουργείου: Λιγότερη αντιδικία, περισσότερες ρυθμίσεις
Η κατεύθυνση του υπουργείου Εθνικής Οικονομίας και Οικονομικών είναι σαφής: περισσότερη λογοδοσία για τους servicers, συγκεκριμένες προθεσμίες στις διαπραγματεύσεις και ουσιαστικότερη προστασία για όσους επιδιώκουν να ρυθμίσουν τις οφειλές τους.
Η νέα διαδικασία διμερούς ρύθμισης προβλέπει απάντηση του πιστωτή εντός τριών μηνών από την υποβολή πλήρους φακέλου, ολοκλήρωση της διαδικασίας σε έξι μήνες και ανώτατη προκαταβολή 15%. Επιπλέον, τρεις μήνες πριν από τον πλειστηριασμό θα πρέπει να υποβάλλεται κατάλληλη, βιώσιμη και τεκμηριωμένη πρόταση ρύθμισης. Για τον συνεπή οφειλέτη που τηρεί ενεργή ρύθμιση προβλέπονται συγκεκριμένες δικλίδες προστασίας, ενώ οι παραβάσεις συνοδεύονται από κυρώσεις.
Το υπουργείο, επομένως, δεν φαίνεται να επιδιώκει την αποδυνάμωση της αγοράς διαχείρισης απαιτήσεων, αλλά την αυστηρότερη λειτουργία της μέσα σε ένα σαφέστερο πλαίσιο υποχρεώσεων. Το στοίχημα είναι να επιταχυνθούν οι βιώσιμες ρυθμίσεις χωρίς να δημιουργηθούν νέα εμπόδια στην ανάκτηση των οφειλών, αλλά και χωρίς ο δανειολήπτης να μένει εκτεθειμένος σε αδιαφανείς χρεώσεις ή ατέρμονες διαπραγματεύσεις.
